


متى توفر الآلة المستعملة قيمة أفضل من سعر آلة التفريز الجديدة
متى تكون الآلة المستعملة ذات جدوى مالية أقوى
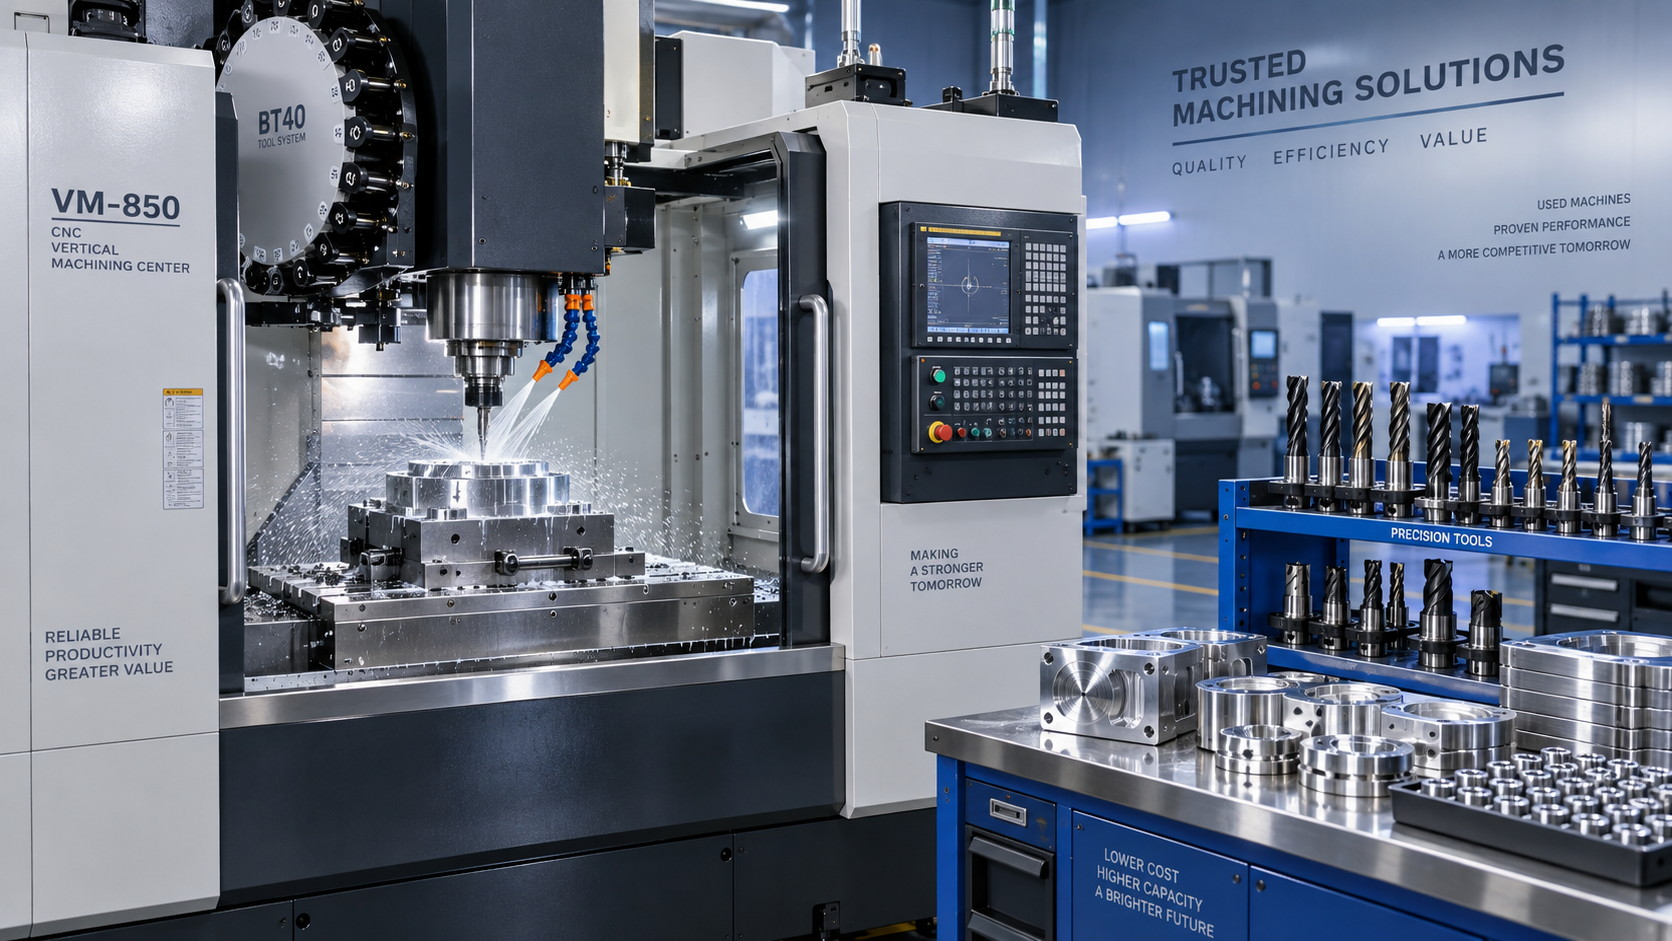
يمكن أن تقدم ماكينة تفريز CNC مستعملة قيمة أفضل مقارنةً بسعر ماكينات التفريز الجديدة عندما يشتري المشتري قدرة إنتاجية مثبتة بدلاً من إمكانات غير ضرورية. وبالنسبة لمسؤول الموافقة المالية، ينبغي أن تبدأ المقارنة بتكلفة إنتاج القطع المقبولة خلال فترة الملكية المتوقعة، وليس بإجمالي أمر الشراء وحده.
لا تعني الآلة المستعملة منخفضة السعر تلقائياً أنها صفقة جيدة. تصبح قراراً جيداً عندما يدعم عمرها الميكانيكي المتبقي وموثوقية نظام التحكم والأدوات المتاحة ومعدل استخدامها المتوقع خطة الإنتاج بهامش كافٍ للإصلاحات والتعطل. وعلى العكس، قد تكون الآلة الجديدة مفضلة مالياً عندما تعتمد العملية على ميزات لا يمكن لمنصة مستعملة توفيرها، مثل التشغيل دون مراقبة، أو التفاوتات الصعبة، أو الأتمتة المتكاملة، أو ضمان الشركة المصنعة الذي يقلل بشكل ملموس من مخاطر وقت التوقف.
السؤال العملي بسيط: هل ستولد الآلة المستعملة طاقة إنتاجية موثوقة قابلة للفوترة أو موفرة للتكاليف قبل أن تستهلك الإصلاحات وخسائر الإعداد وفاقد الإنتاج وفوراتها مقارنة بشراء آلة جديدة؟
قارن تكلفة الطاقة الإنتاجية، لا السعر المعلن
من السهل إدراج سعر ماكينات التفريز الجديدة في طلب الإنفاق الرأسمالي. أما الجزء الأصعب فهو تحديد قيمة كل ما يحيط بها: التركيب، والأعمال الكهربائية، والشحن، والأدوات، والبرمجة، وتدريب المشغلين، والتمويل، والصيانة الوقائية، ووقت الإنتاج اللازم لوضع الآلة في تشغيل مستقر.
غالباً ما تتمتع الآلة المستعملة بميزة لأن جزءاً من استهلاك قيمتها الأصلي قد حدث بالفعل. وإذا وصلت مزودة بحوامل قابلة للاستخدام، وملازم، ومجسات، ومعدات دوارة، أو دعم قائم للمعالجة اللاحقة، فقد يتجنب المشتري عدة نفقات ثانوية يسهل التقليل من تقديرها أثناء الموافقة. ويمكن لآلة تبدأ بسرعة في قطع قطع مؤهلة أن تتفوق على طراز جديد متفوق تقنياً يتطلب فترة أطول للتشغيل والاعتماد.
ينبغي لفرق التمويل إعداد نموذج لبديلين على الأساس نفسه:
- تكلفة الاستحواذ والشحن والتركيب والتشغيل والاعتماد.
- مخصص الصيانة والإصلاح السنوي المتوقع.
- الأدوات وتجهيزات التثبيت والبرمجيات وترقيات التحكم المطلوبة.
- تكلفة العمالة أثناء الإعداد والتحقق من التشغيل والتشغيل الروتيني.
- ساعات الإنتاج المتوقعة ومعدل الاستخدام الواقعي، بدلاً من التوافر النظري للمغزل.
- الأثر المالي لعدم توفر الآلة خلال فترة إنتاج حرجة.
- القيمة المتبقية في تاريخ الاستبدال المخطط له.
قد تظل الآلة المستعملة الخيار الأعلى تكلفة إذا عوّض انخفاض تكلفتها الأولية انخفاض وقت التشغيل أو التدخلات المتكررة. وبالمثل، قد يصعب تبرير ارتفاع سعر ماكينات التفريز الجديدة إذا كانت الآلة ستقضي جزءاً كبيراً من عمرها في إنتاج أعمال مباشرة يمكن لمنصة أقدم ومستقرة إنجازها ضمن حدود التفاوت المطلوبة.
تعمل المعدات المستعملة على أفضل وجه عندما يكون العمل مفهوماً جيداً
تكون معدات التفريز المملوكة مسبقاً أسهل في التبرير عموماً عندما تكون عائلات القطع مستقرة، وإزالة المواد تقليدية، والورشة تفهم العملية بالفعل. وتشمل الأمثلة الإنتاج المتكرر للحوامل، والهياكل، والتجهيزات، والألواح، والمكونات الأخرى التي تقع تفاوتاتها المطلوبة ضمن القدرة المثبتة للآلة.
تتحسن الجدوى المالية عندما تمتلك الشركة بالفعل أدوات متوافقة ومشغلين مدربين. ويمكن أن تكون لمنصة تحكم مألوفة قيمة حقيقية: إذ يستطيع المشغلون معالجة الإنذارات الروتينية بسرعة أكبر، ويعرف المبرمجون حدود الآلة، وقد تكون قطع الغيار متوفرة بالفعل في المخزون. تقلل هذه المزايا التشغيلية من خطر تحول تكلفة الاستحواذ المنخفضة إلى تكلفة إنتاج خفية.
ومن المنطقي أيضاً النظر في المعدات المستعملة لتغطية طاقة ذروة الأحمال، أو العمليات الثانوية، أو تشغيل تجهيزات التثبيت، أو أعمال النماذج الأولية، أو مهمة متكررة مخصصة. في هذه الأدوار، قد لا يحتاج المشتري إلى أحدث مغزل عالي السرعة، أو حزمة أتمتة متقدمة، أو خيارات مراقبة متميزة. وسيضيف دفع تكلفة هذه الميزات إنفاقاً رأسمالياً دون أن يحسن بالضرورة المخرجات التي يمكن للشركة بيعها.
لهذا المنطق حدود. لا ينبغي الموافقة على ماكينة تفريز مستعملة لمجرد أن طرازاً جديداً مماثلاً يبدو باهظاً. إذا كانت القطعة تتطلب تشطيباً سطحياً دقيقاً، أو دقة تموضع عالية، أو دورات طويلة دون مراقبة، أو تكاملاً موثوقاً للبيانات، فيجب تقييم حالة الآلة الأقدم وبنيتها بصورة أكثر تدقيقاً. ولا تكون الوفورات ذات معنى إلا إذا كان الأصل قادراً على تلبية متطلبات الإنتاج باستمرار.
أدلة الحالة أهم من عمر الآلة
يعد العمر وقراءات عداد ساعات التشغيل مؤشرات مفيدة، لكن أياً منهما لا يثبت القيمة المتبقية للآلة. فقد تواجه آلة قليلة الاستخدام ظلت متوقفة في ظروف سيئة مشكلات في التزييت أو الكهرباء أو التآكل أو البطارية. وقد تظل الآلة ذات ساعات التشغيل الأعلى عملية شراء سليمة إذا تلقت صيانة موثقة، وعملت في بيئة خاضعة للرقابة، ولديها سجل في إنتاج أعمال مماثلة.
قبل الموافقة، اطلب أدلة تمكّن فريق العمليات من تقييم الحالة بدلاً من الاعتماد على المظهر. وينبغي أن تشمل المراجعة المنضبطة الآلة وهي قيد التشغيل، وتحت حمل قطع ممثل حيثما أمكن.
- سجلات الخدمة والصيانة، بما في ذلك إصلاحات المغزل، واللولب الكروي، والمحرك، والتزييت، ونظام التحكم.
- الخلوص العكسي للمحاور، وقابلية التكرار، وسلوك التموضع، وعلامات عدم استقرار السيرفو.
- ضوضاء المغزل، والاهتزاز، والانحراف الشعاعي، وسلوك الحرارة، ووظيفة تغيير الأدوات.
- حالة أغطية الممرات، وناقلات الرايش، وأنظمة سائل التبريد، والحواجز، والخزائن الكهربائية.
- عمر نظام التحكم، وإصدار البرنامج، وتوفر النسخ الاحتياطية، وإمكانية الحصول على مكونات بديلة.
- دليل على إجراء قطع اختباري باستخدام مواد وأدوات قريبة من التطبيق المقصود.
- توافر الكتيبات والمخططات الكهربائية والنسخ الاحتياطية للمعلمات ودعم الخدمة الخاص بالآلة.
لأغراض الموافقة المالية، تدعم هذه المعلومات مخصصاً أكثر واقعية للطوارئ. فقد تستدعي الآلة المستعملة ذات سجل الصيانة الواضح احتياطياً متواضعاً للإصلاح. أما الآلة ذات التاريخ غير المؤكد، أو الإلكترونيات غير المدعومة، أو دون فرصة عملية للاختبار، فينبغي التعامل معها كأصل أعلى مخاطرة، حتى إن كان سعر الطلب مغرياً.
يغير وقت التوقف القرار أسرع مما تفعله فواتير الإصلاح
فواتير الإصلاح ظاهرة، ولذلك تميل إلى جذب الاهتمام. أما فاقد الإنتاج فغالباً ما يكون أعلى تكلفة وأقل وضوحاً في المقارنة الأولية. قد تسبب ماكينة تفريز تتعطل خلال فترة غير حرجة إزعاجاً. لكن العطل نفسه أثناء تشغيل حساس لمواعيد التسليم قد يؤدي إلى عمل إضافي، أو تعاقد من الباطن، أو تعطيل الجدول الزمني، أو فقدان الإيرادات.
لهذا السبب، تقدم المعدات المستعملة أفضل قيمة لها عندما تستطيع الشركة استيعاب انقطاع معقول. وقد يعني ذلك وجود آلة متوافقة أخرى في أرضية الإنتاج، أو إمكانية إعادة جدولة الإنتاج، أو أن الوحدة المشتراة ليست المصدر الوحيد لعملية حرجة. وعندما تكون آلة واحدة ملزمة بدعم التزام تسليم محدد دون بديل، يمكن أن يبرر الضمان وسهولة الوصول إلى الخدمة والموثوقية المتوقعة للمعدات الجديدة إنفاقاً رأسمالياً أعلى.
ينبغي تقييم الدعم باعتباره جزءاً من الأصل، لا باعتباره تفصيلاً منفصلاً للشراء. فقد تصبح الآلة المستعملة الأقل تكلفة صعبة الصيانة إذا كانت مكونات التحكم فيها متقادمة، أو لم يعد صانعها الأصلي يدعم الطراز، أو كان الوصول إلى الفنيين المؤهلين صعباً. وعلى النقيض، يمكن لمنصة آلة شائعة تتوفر قطعها بسهولة أن تحتفظ بقيمة تجارية لفترة طويلة بعد تاريخ بيعها الأصلي.
لا تخلط بين المعدات المتجاورة والطاقة الإنتاجية المكافئة
يؤدي ضغط التكلفة أحياناً بالمشترين إلى مقارنة معدات تؤدي عمليات مختلفة. وقد ينشئ ذلك مبرراً رأسمالياً مضللاً. قد يكون المثقاب المغناطيسي فعالاً للغاية في عمل الثقوب المتنقل في الأعمال الإنشائية، لكنه لا يحل محل مركز التشغيل الآلي عندما تتطلب المهمة ميزات مستوفاة، أو علاقات مراجع دقيقة، أو عمليات تفريز، أو تشغيل آلي متكرر لعدة أوجه.
بالنسبة لأعمال الثقب الشاقة بعيداً عن آلة ثابتة، يمكن أن تكون معدات مثلالمثقاب المغناطيسي VDD60 ذات صلة بخطة الإنتاج الأوسع. إذ تعالج قوة التثبيت المغناطيسية البالغة 15000N، والقدرة المقننة 1800W، وسعة الثقب حتى 60mm تطبيقاً مميزاً لصنع الثقوب. وتأتي الفائدة المالية من إسناد العملية المناسبة إلى الأصل المناسب، بدلاً من تحميل ماكينة تفريز CNC بأعمال لا تتطلب دقة التفريز.
هذا التمييز مهم في نموذج الموافقة. فقد تكون آلة التفريز المستعملة هي الاستثمار المناسب للتشغيل الآلي المنضبط والمتكرر، في حين يمكن لمعدات الثقب المحمولة أن تخفض تكاليف المناولة أو الإعداد في أعمال التصنيع. إن التعامل معهما كبديلين سيشوه افتراضات الاستخدام وتقديرات العائد معاً.
حد عملي للموافقة
تستحق الآلة المستعملة دراسة جادة عندما تتوافق حالتها المثبتة مع العمل المطلوب، ويستطيع المشتري التحقق من توفر الدعم وقطع الغيار، وتترك الوفورات المتوقعة مجالاً للصيانة التصحيحية. وتكون جذابة بوجه خاص عندما تستطيع استخدام الأدوات الحالية ومعرفة البرمجة المتاحة، والدخول إلى الإنتاج بسرعة، والعمل إلى جانب طاقات إنتاجية أخرى بدلاً من أن تصبح نقطة فشل وحيدة.
تستحق الآلة الجديدة علاوتها السعرية عندما تعتمد اقتصاديات الإنتاج على تغطية الضمان، وأنظمة التحكم الحديثة، والاستعداد للأتمتة، ومتطلبات الأداء الصعبة، أو الاستخدام المرتفع باستمرار. في هذه الحالة، قد يشتري سعر الشراء الأعلى انخفاضاً في عدم اليقين التشغيلي بدلاً من مجرد معدات أحدث.
لذلك، بالنسبة لمسؤولي الموافقة المالية، سيُظهر الطلب الأقوى أكثر من مجرد فرق بين عروض أسعار الآلات المستعملة والجديدة. بل سيُظهر المخرجات المطلوبة، وعواقب وقت التوقف، والأدلة الكامنة وراء افتراضات الحالة، والنقطة التي تظل عندها التكلفة الرأسمالية المنخفضة للأصل المستعمل ميزة حقيقية.
